新NISAの使い方|つみたて投資枠・成長投資枠と確認手順

「新NISAはどう使えばいい?」「つみたて投資枠と成長投資枠は何が違う?」——この記事では、2024年からのNISA制度を公的資料で確認し、私自身の利用例と分けて説明します。NISAは投資による利益を非課税にする制度で、利益や元本を保証する商品ではありません。年間枠を使い切ることより、生活防衛資金と近い将来に使うお金を確保することを優先します。
そもそも新NISAって何が変わったの?旧NISAとの違い
| 項目 | 旧つみたてNISA | 旧一般NISA | 新NISA(2024年〜) |
|---|---|---|---|
| 年間投資上限 | 40万円 | 120万円 | 360万円(合計) |
| 非課税保有期間 | 20年 | 5年 | 無期限 |
| 生涯投資上限 | 800万円 | 600万円 | 1,800万円 |
| 口座の種類 | どちらか一方のみ | どちらか一方のみ | 2枠を同時併用可 |
| 売却後の枠 | 復活しない | 復活しない | 翌年に復活 |
| 対象商品 | 投信・ETF限定 | 株・投信・ETF等 | 枠によって異なる |
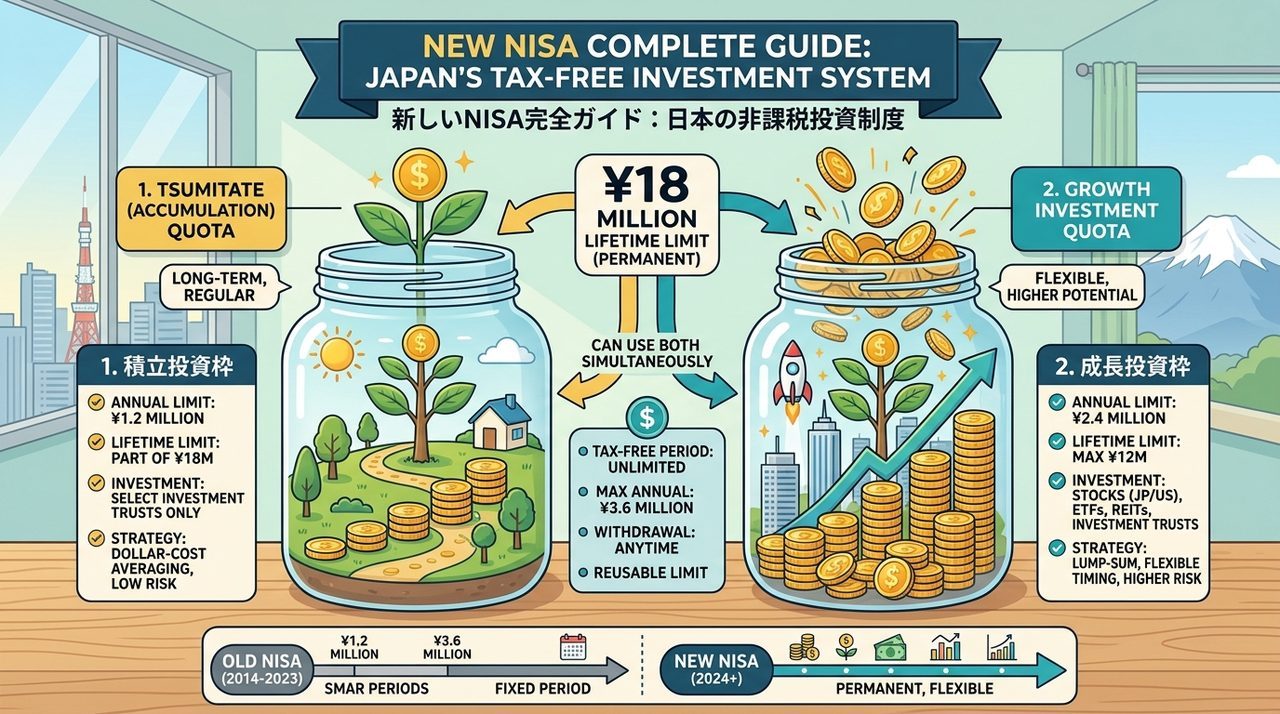
2024年からのNISAは、つみたて投資枠と成長投資枠を併用でき、非課税保有期間は無期限です。売却後は、売却した商品の取得金額分の非課税保有限度額を翌年以降に再利用できます。ただし、その年の年間投資枠へ上乗せされるわけではありません。
| 項目 | 内容 |
|---|---|
| 年間投資上限 | 120万円 |
| 対象商品 | 長期・積立・分散投資に適した一定の投資信託 |
| 買付方法 | 定時・定額の積立投資が基本 |
| 確認先 | 金融庁の最新対象商品届出一覧 |
| 項目 | 内容 |
|---|---|
| 年間投資上限 | 240万円 |
| 非課税保有限度額 | 合計1,800万円の内数として最大1,200万円 |
| 対象商品 | 上場株式・投資信託等(一定の商品を除く) |
| 買付方法 | 積立・一括の両方を利用可能 |
| 確認先 | 金融庁資料、各商品の目論見書、金融機関の対象商品 |
2つの枠と年間投資上限を確認する
年間投資上限は、つみたて投資枠120万円、成長投資枠240万円の合計360万円です。非課税保有限度額は合計1,800万円で、そのうち成長投資枠のみの上限は1,200万円です。これは利用できる上限であり、5年で埋めることを推奨する目標ではありません。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資上限 | 120万円 | 240万円 |
| 生涯非課税枠 | 1,800万円(合計) | 1,200万円(内数) |
| 投資対象 | 金融庁認定ファンドのみ | 株式・ETF・投信等幅広く |
| 非課税期間 | 無期限 | 無期限 |
| 買い直し | 可能(枠が復活) | 可能(枠が復活) |
| 対象年齢 | 18歳以上(日本居住者) | 同左 |
| 毎月の買付額 | 単純計算上の年数 |
|---|---|
| 月3万円(年36万円) | 50年 |
| 月5万円(年60万円) | 30年 |
| 月10万円(年120万円) | 15年 |
| 月30万円(年360万円) | 5年 |
【個人体験】私がNISAを始めた理由と現在の考え
私がNISAを始めたのは2021年8月のことです。きっかけは漠然とした老後への不安でした。ゼネコンに勤めて数年が経ち、毎月給料は入ってくるものの「このまま貯金するだけでいいのか?」という焦りが募っていました。
私が始める前に感じた不安は、元本割れ、商品選び、まとまった資金が必要という思い込みでした。実際には金融機関ごとに最低買付額が異なります。少額で始められても損失の可能性はあるため、金額、手数料、対象商品、積立設定を利用する金融機関で確認します。
私は2021年から旧NISAを利用し、2024年以降もNISA口座で積立を続けています。利用してよかったと感じていますが、これは私の家計・期間・相場に限る感想です。今後の利益や、同じ商品を買う人の成果を保証しません。
2026年8月時点で、私は全世界株式の投資信託を中心に積み立て、成長投資枠では高配当ETF等も保有しています。これは保有状況の開示であり、特定商品や配分の推奨ではありません。目論見書、手数料、値動き、為替、分配方針を確認してください。
夫婦それぞれにNISA口座の非課税保有限度額がありますが、家族で上限まで投資することが家計の正解とは限りません。教育、住宅、緊急予備費など近い支出を現金で分け、長期間使わない余裕資金の範囲で利用します。
つみたて投資枠と成長投資枠をどう使い分けるか
| 確認項目 | 確認すること | 判断への影響 |
|---|---|---|
| 使う時期 | 数年以内か、長期か | 近い支出は投資に回さないことを検討 |
| 家計の余力 | 生活防衛資金、負債、毎月の黒字 | 年間枠を使い切る必要はない |
| 値下がりへの耐性 | 含み損でも保有を続けられるか | 商品と投資額を調整 |
| 手間 | 積立中心か、個別に判断するか | 枠ではなく管理方法を選ぶ |
| 商品 | 目論見書、手数料、投資先、為替 | 同じ指数でも商品条件を比較 |
つみたて投資枠の商品は、投資先、指数、信託報酬、実質コスト、純資産、為替ヘッジ、分配方針を比較します。全世界株式や米国株式など特定の投資先が、すべての人に最適とは限りません。金融庁の対象商品一覧と各商品の目論見書を確認します。
成長投資枠では上場株式や投資信託等を購入できますが、整理・監理銘柄や一定の投資信託など対象外の商品があります。高配当株・ETF・個別株には価格変動、減配、企業固有、為替等のリスクがあります。配当が出ることと資産全体が増えることは同じではありません。
| 確認項目 | 確認する内容 | 資料 |
|---|---|---|
| 目的 | 老後、教育等の必要時期と金額 | 家計・ライフプラン |
| 投資先 | 国・地域・資産・銘柄の偏り | 目論見書・月報 |
| 費用 | 購入、保有、売却、為替等の費用 | 手数料表・目論見書 |
| 値動き | 過去最大下落ではなく今後も損失があり得る | リスク説明 |
| 分配・配当 | 原資、税の受取方式、減配可能性 | 商品資料・証券会社設定 |
長期間の積立には時間を分散できる利点がありますが、年7%で増え続ける保証はありません。積立シミュレーションは、利回り0%、低い場合、高い場合など複数条件で比較し、手数料と値下がりも考慮します。
| 順番 | 確認すること |
|---|---|
| 1 | 生活防衛資金と数年以内の支出を現金で分ける |
| 2 | 毎月無理なく続けられる余裕額を確認する |
| 3 | つみたて投資枠対象商品と目論見書を確認する |
| 4 | 金融機関の取扱商品・手数料・積立設定を比較する |
| 5 | 小さな金額から始め、家計変化時に見直す |
NISA口座を比較するとき
取扱商品、売買・為替・移管等の手数料、積立設定、サポート、配当金の受取方法を各金融機関の公式サイトで比較してください。キャンペーンや成果報酬リンクだけで決めません。
積立額は年代ではなく家計の余力で決める
NISAの商品は売却できますが、必要な時期に値下がりしている可能性があります。結婚、住宅、教育など使う時期が近い資金は現金を含めて分け、老後資金もNISAだけで準備する必要はありません。
| 項目 | 確認する内容 |
|---|---|
| 毎月の黒字 | 手取りから通常支出・特別費を差し引く |
| 生活防衛資金 | 雇用・家族・負債に応じて現金を確保 |
| 近い支出 | 教育、住宅、車、医療等の時期と金額 |
| 投資期間 | 値下がり時に売らずに済む期間か |
| 見直し | 収入・家族・制度・相場が変わったとき |
投資期間が長いほど値動きをならせる可能性はありますが、年代だけで積立額を最大化する必要はありません。収入の減少、育休、転職、介護等があっても継続できる金額を優先します。
| 確認項目 | 注意点 |
|---|---|
| 使う予定 | 退職金・相続資金でも近い支出なら投資しない選択がある |
| 一括か積立か | 期待収益だけでなく値下がり時の行動を考える |
| 資産配分 | 株式だけでなく現金・債券等を含め全資産で確認 |
| 税・制度 | NISAの損失は他口座と損益通算・繰越控除できない |
非課税保有限度額の残りを埋めること自体は目的ではありません。退職や年金受給が近い場合は、必要な生活費、年金、退職金、現金、保有資産を確認し、値下がり時にも対応できる配分を考えます。
| 項目 | 確認内容 |
|---|---|
| 生活費 | 毎年必要な金額と物価変動 |
| 公的年金・退職金 | 受取時期と見込額 |
| 現金 | 相場下落時に使える生活費 |
| 売却 | 定額・定率等を複数条件で試算 |
| 配当・分配 | 金額は保証されず、資産全体で確認 |
積立シミュレーションは前提を変えて確認する
一定利回りのシミュレーションは将来を予測するものではありません。積立額、期間、想定利回り、手数料を明示し、利回り0%や下落を含む複数条件で比較します。表示された将来額を受取保証額として扱わないでください。
プレゼント、無料診断、口座開設キャンペーンは提供条件や期間が変わります。この記事では期限と一次情報を確認できない特典を掲載せず、契約前に提供会社の公式条件と個人情報の取扱いを確認します。
非課税になるのは対象となる配当・分配金や売却益です。損失は他口座の利益と損益通算できず、翌年以降へ繰り越すこともできません。
上場株式等の配当をNISAで非課税にするには、証券会社を通じて受け取る株式数比例配分方式などの要件があります。設定と対象は証券会社・国税庁の案内で確認してください。
まとめ
最後に、制度を利用する前の要点を4つ確認します。
②売却後に翌年以降再利用できるのは取得金額分で、年間枠へ上乗せされない
③NISAには元本割れがあり、損失は他口座と損益通算できない
④枠を埋めるより、生活防衛資金・使う時期・手数料・商品リスクを確認する
まずは直近12か月の家計と数年以内の支出を確認し、値下がりしても売らずに済む余裕資金を分けます。制度・対象商品・税の扱いは変更されることがあるため、利用時点の公式情報を確認してください。